

06.10.2026 | 00:38
Ազգերի լիգա. Հայաստանի հավաքականը ոչ-ոքի խաղաց Չեռնոգորիայի հետ
Տնտեսություն
03.07.2020 | 21:22
Այս հոդվածի գաղափարը ծագեց անձնական տխուր փորձի պատճառով: Տասնյակ տարիներ լրագրողական գործունեություն ծավալած ու տնտեսական ոլորտի խնդիրները բարձրաձայնած լրագրողս հրապուրվեցի կառավարության ծրագրերով ու որոշեցի վերադառնալ առաջին մասնագիտությանս՝ ագրոնոմիային, և հատապտղանոց հիմնել: «Ցանկանո՞ւմ եք զբաղվել գյուղատնտեսությամբ: Կառավարությունն առաջարկում է գյուղատնտեսության զարգացման պետական աջակցության մի շարք ծրագրեր՝ գյուղվարկերի տոկոսադրույքների սուբսիդավորումից մինչև ինտենսիվ այգիների հիմնում: Ընտրեք ձեր գործունեության համար նպատակահարմար ծրագիրը»,- գյուղոլորտում բիզնես սկսել է հրավիրում ՀՀ կառավարության ֆեյսբուքյան էջը:
Գյուղատնտեսության ոլորտի պետական օժանդակության ծրագրերը շատ գրավիչ են՝ «Կորոնավիրուսի տնտեսական հետևանքների չեզոքացման երկրորդ միջոցառման» շրջանակներում մինչև 2020 թ. դեկտեմբերի 31-ը տրամադրվող վարկերը շահառուներին հասանելի կլինեն՝ 0 % տոկոսադրույքով, 3-15 մլն ՀՀ դրամ, ոչխարաբուծության և այծաբուծության զարգացման ու ավանդական այգու հիմնման համար` 3-30 մլն ՀՀ դրամ, տավարաբուծության զարգացման համար` 3-50 մլն ՀՀ դրամ գումարի սահմաններում, վարկի մարման մինչև 5 տարի, ավանդական այգու հիմնման նպատակով տրամադրվող վարկերի դեպքում՝ մինչև 7 տարի, խոզաբուծության և թռչնաբուծության զարգացման համար տրամադրվող վարկերի դեպքում՝ մինչև 3 տարի ժամկետով, ավանդական այգու հիմնման նպատակով տրամադրվող վարկերի դեպքում՝ 4 տարի արտոնյալ ժամկետով, և այլն: Ծրագրերից օգտվելու համար ՀՀ էկոնոմիկայի նախարարության կայքում շատ պարզ ու մանրամասն ներկայացվում է քայլերի հաջորդականությունը, և առաջինը, որ պետք է անի քաղաքացին, պետք է դիմի ծրագրերում ընդգրկված բանկերին ու վարկային կազմակերպություններին: Սակայն այս առաջին քայլն արդեն իսկ դատապատված է ձախողման: Երբ նախաձեռնությանս բոլոր թերևդեմ կողմերը ծանրութեթև արեցի ու դիմեցի բանկերին, բոլորը գրեթե միաբերան հայտարարեցին՝ սկսնակներին չենք ֆինանսավորում:
Մեր տեղեկություններով՝ ընդհանրապես ֆինանսական կառույցներին ներքին հրահանգ է տրված անտոկոս վարկերը «ոգևորված չբաժանել»: Եվ բանկերն էլ վարկավորում հատկացնում են միայն իրենց նախկին հաճախորդներին, որոնք լիովին բավարարում են առաջադրված խիստ պահանջները՝ գրավադրման համար անշարժ գույք Երևանում և այլն: Նախկինում վարկային վատ պատմություն ունեցող և «սև ցուցակում» հայտնված գյուղացիներն ընդհանրապես չեն կարող հույս ունենալ վարկավորում ստանալու: Բանկերը մերժում են նաև փորձառու ֆերմերներին բիզնեսն ընդլայնելու համար նոր վարկեր տրամադրել՝ պատճառաբանելով արդեն ունեցած վարկային ծանրաբեռնվածությունը: Ընդ որում՝ կորոնավիրուսի պատճառով այժմ մի իրավիճակ է ստեղծվել, երբ մարդկանց ձեռքին փող կա, բայց չեն շտապում վերադարձնել բանկի գումարները: Եվ բանկերի գերնպատակն է դարձել նախ՝ այդ փողերը ետ բերել:
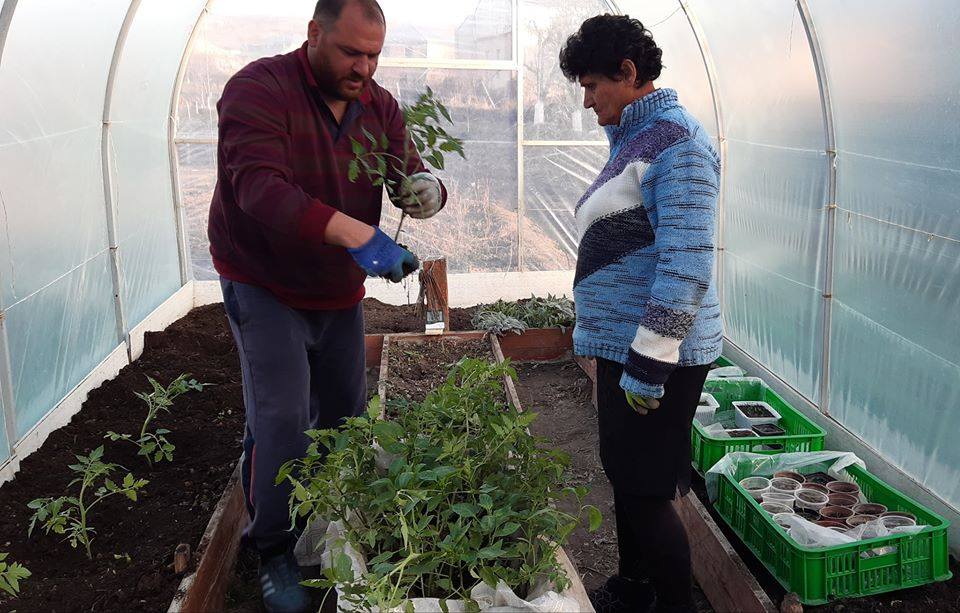
Գեղարքունիքի Վարդենիկ համայնքի բնակիչ, մասնագիտությամբ երաժիշտ 37-ամյա Արտուշ Խաչատրյանը 3 տարի է զբաղվում է նոր մշակաբույսերի ներմուծմամբ և մշակմամբ: Factor.am-ի հետ զրույցում նա պատմեց, որ տարիներ առաջ, 2013թ-ին, ընկերների հետ ծավալած այլ բիզնես գործունեության պատճառով, իրենից անկախ հանգամանքների բերումով, հայտնվել է «սև ցուցակում» և այժմ չի կարողանում օգտվել կառավարության արտոնյալ ծրագրերից:
«Այսօր ես չեմ կարողանում գյուղատնտեսական վարկ վերցնել: Դիմել եմ «Ակբա Ագրիկոլ բանկ» և «Յունիբանկ», միանգամից ասել են՝ անիմաստ է դիմելը, որովհետև ունես շատ վատ վարկային պատմություն: Նախկինում կառավարությունը հորդորեց բանկերին, որ տույժ-տուգանքները ներվեն, բայց որևէ փոփոխություն չեղավ: «Սև ցուցակից» դուրս գալու համար պետք է նախորդ վարկը մարես, 5 տարի էլ «մաքուր մնաս», որպեսզի կարողանաս նոր վարկ վերցնել: Իսկ ինձ նման մարդկանց 60-70%-ն այժմ ավելի փորձառու է, ֆինանսական կրթություն է ստացել և լավ գաղափարներ ունի, բայց ստիպված ենք այլ անձանց անունով վարկ վերցնել ու բիզնես անել»,- ասաց Ա. Խաչատրյանը:
Իր գաղափարները կյանքի կոչելու համար ֆերմերն այլ ճանապարհ է գտել՝ մասնակցում է ԵՄ աջակցությամբ ստեղծված «Իրիս» բիզնես ինկուբատորի ծրագրին, որի շնորհիվ նախաձեռնել է նոր մշակաբույսերի՝ բրոկոլիի, կոլրաբիի, սավոյական կաղամբի, արտիշոկի և այլ մշակաբույսերի սածիլների ջերմոցային արտադրություն:
ՀՀ էկոնոմիկայի փոխնախարար Արման Խոջոյանը մեր հարցադրումներին ի պատասխան, թե ինչ պետք է անի գյուղացին, երբ վարկատուները մերժում են ֆինանասավորել, նշեց. «Ֆինանսական կառույցների կողմից վարկերի տրամադրումը իրականացվում է հայտատուների վարկունակության, վարկային պատմության և հնարավոր ռիսկերի գնահատման հիման վրա, հետևաբար վարկերը հասանելի են վերոնշյալ չափանիշներին համապատասխանող յուրաքանչյուր քաղաքացու՝ նպատակային օգտագործման համար: Ծրագրի շրջանակներում ներկայումս ֆինասական կառույցների կողմից վարկավորում իրականացվում է, սակայն համաճարակային իրավիճակով և հայտերի մեծ քանակով պայմանավորված՝ վարկերի տրամադրումը պահանջում է ավելի երկար ժամանակ»:
«Գյուղատնտեսության ոլորտին տրամադրվող վարկերի տոկոսադրույքի սուբսիդավորման» ծրագրի շրջանակներում 2020 թ. հունիսի 20-ի դրությամբ ֆինանսական կառույցները ստացել են շուրջ 36 650 հայտ, որից բավարարվել է 13 638 հայտ՝ 24.71 մլրդ ՀՀ դրամ ընդհանուր արժեքով:
Ոլորտի փորձագետ, գյուղատնտեսության նախկին փոխնախարար Գառնիկ Պետրոսյանը մեզ հետ զրույցում բավարարված հայտերի քանակը շատ քիչ համարեց. «Այդ 13-14 հազարը մեծ թիվ չէ: Եթե մենք այսօր խոսում ենք 320-340 հազար գյուղատնտեսական տնտեսությունների մասին, դա 5%-ից էլ պակաս է կազմում: Դա չի կարող ծավալային էֆեկտ ապահովել: Մենք պետք է հասնենք նրան, որ ոչ թե 5%-ն օգտվի արտոնյալ ծրագրերից, այլ դրանք 30-40%-ի համար հասանելի լինեն»:
Ըստ նրա՝ ծրագրերի հիմքում դրված գաղափարը լավն է, բայց, ցավոք, դրանց հասանելիությունը մեծ չէ և, որպես կանոն, գյուղացիները բախվում են նույն խնդրին՝ գրավի պահանջները չեն կարողանում բավարարել: Իսկ սկսնակների հետ աշխատելն ի սկզբանե մերժելու բանկերի վարքը, փորձագետի համոզմամբ, դեմ է կառավարության որդեգրած քաղաքականությանը. «Կառավարության որոշման մեջ նման կետ չկա, դա բացարձակապես չի բխում կառավարության հաստատած ծրագրի պահանջներից կամ որոշումից: Եթե ուզում ենք ավելացնել մշակվող տարածները, նոր շահառուների ներգրավենք այդ ծրագրերում, դա ինչպե՞ս պետք է տեղի ունենա: Դա որևէ կերպ հասկանալի չէ: Այդ դեպքում ո՞ւմ համար է արվում ծրագիրը: Արվում է հզորներին ավելի հզորացնելո՞ւ համար: Եթե չենք ընդլայնում աշխարհագրությունը, ավելի մեծ թվով գյուղացիական տնտեսությունների չենք ներգրավում այդ ծրագրերում, դրանց արժեքն ու իմաստը շատ նսեմանում է»:
ԱԺ «Իմ քայլը» խմբակցության անդամ, Ֆինանսավարկային և բյուջետային հարցերի մշտական հանձնաժողովի փոխնախագահ Արտակ Մանուկյանի կարծիքով՝ բանկերը, որպես բիզնեսի ինքնուրույն ճյուղ, իրենց օգնության ձեռքն են մեկնել խաղացողներին, իրենք էլ իրացվելիության խնդիրներ ունեն, պարտավորություններ ունեն ավանդատուների հանդեպ, և հետաքրքրված են, որ բոլոր պոտենցիալ վարկառուները ֆինանսավորվեն. «Ընդունում եմ, որ կարող են այս գործընթացին լինել օբյեկտիվ և սուբյեկտիվ խոչընդոտներ, բայց, մեր գնահատմամբ, բանկերի ռացիոնալ վարքագիծն այն է, որ բոլոր պոտենցիալ վարկառուներին պետք է ֆինանսավորեն: Եթե անվճար ռեսուրսից եկամուտ է ստանում և կա հաճախորդ, ի՞նչն է մոտիվը, որ մերժեն: Իհարկե, եթե անձն ունի վատ վարկային պատմություն, պարբերաբար ուշացումներ, ցանկացած բանկ էլ մերժելու է: Պետությունը պատրաստ է ռիսկը կիսել բանկերի հետ, բայց այդ գումարները պետք է իրենց նպատակներին ծառայեն»:
Սոցցանցերի գյուղոլորտի խմբերում ընթացող քննարկումների ժամանակ առավել հաճախ է հնչում միտքը, որ եթե իշխանությունները ցանկանում են աջակցել գյուղացիներին ու զարգացնել այս ոլորտը, ապա պետք է չուղղորդի դեպի բանկեր, քանի որ անտրամաբանական պայմանների պատճառով նման աջակցություններից օգտվել և օգտվում է միայն ունևոր, հարուստ խավը, այլ պետք է լուծումներ գտնել, բանկերը շրջանցելով, ֆինանսավորումը շարքային աշխատասեր գյուղացիներին հասցնելու համար: Սակայն պաշտոնյաները նշում են, որ անձի վարկունակության հարցերը պետք է որոշեն ֆինանսական կառույցները:
Կենտրոնական բանկից հետաքրքրվեցինք՝ կա՞ ազդեցության որևէ լծակ, որպեսզի բանկերն այդքան խիստ պահանջներ չառաջադրեն գյուղացիներին:
«ՀՀ տարածքում գործող բանկերն ու վարկային կազմակերպություններն ինքնուրույն են որոշում վարկերի տրամադրման և սպասարկման պայմանները ՀՀ օրենսդրությանը և իրենց ներքին ընթացակարգերին համապատասխան՝ հաշվի առնելով հաճախորդների վարկարժանության և վարկունակության հետ կապված ռիսկերը, իսկ ՀՀ կառավարության օժանդակության ծրագրերի ներքո՝ նաև այդ ծրագրերի պայմաններին համապատասխանությունը: Մասնավորապես, վարկի տրամադրման կամ մերժման հիմք կարող են հանդիսանալ անձի վարկային պատմությունը, եկամուտների չափը (կայուն և հիմնավորված եկամուտների աղբյուրների առկայությունը) և այլ գործոններ (այդ թվում՝ գրավի առկայություն և գրավի առարկայի նկատմամբ պահանջներ), ընդ որում՝ դրանք ըստ ֆինանսական կազմակերպությունների ներքին ռիսկերի կառավարման ընթացակարգերի կարող են տարբեր լինել: Նշենք նաև, որ համաձայն գործող օրենսդրության՝ Կենտրոնական բանկը չի կարող միջամտել բանկերի և իրենից լիցենզիա ստացած այլ անձանց ընթացիկ գործունեությանը, այդ թվում՝ ազդեցություն ունենալ վերջիններիս վարկ տրամադրելու վերաբերյալ որոշումների վրա: Ընդ որում նշենք նաև, որ ֆինանսական կազմակերպությունները ունեն բավարար ֆինանսական ռեսուրսներ բավարարելու վարկունակ հաճախորդների վարկային պահանջները, իսկ վարկային հայտերի մերժումների պատճառները պայմանավորված են բացառապես վերը նշված գործոններով»,- պատասխանեցին ԿԲ-ից:
Գայանե Խաչատրյան