

15.10.2026 | 00:05
NATO-ի նավատորմին ծառայություններ մատուցող ընկերությունը կասկածվում է 1 միլիոն եվրոյի խարդախության մեջ
Տնտեսություն
01.02.2018 | 18:04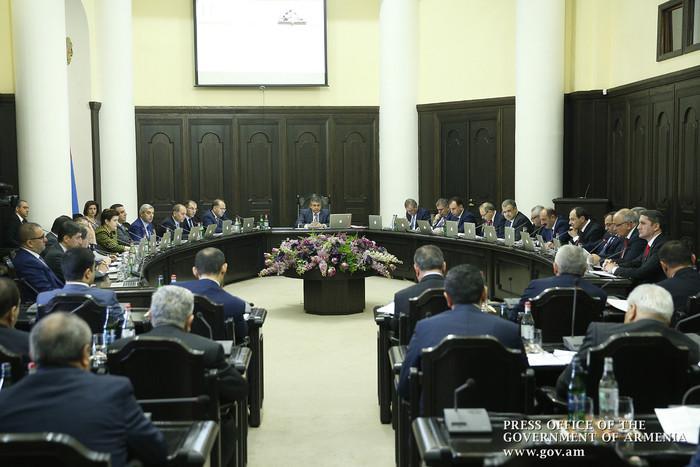
Փետրվարի 1-ին ՀՀ ֆինանսների նախարար Վարդան Արամյանը գործադիրի հաստատմանն է ներկայացրել «Հայաստանի Հանրապետության կառավարության 2017 թվականի հունիսի 1-ի թիվ 595-Ն որոշման մեջ փոփոխություններ և լրացումներ կատարելու մասին» ՀՀ կառավարության որոշման նախագիծը:
Նախագծի նպատակը Հայաստանի Հանրապետության կառավարության 2017 թվականի հունիսի 1-ի թիվ 595-Ն որոշման մեջ նշված «օֆշորային գոտի» եզրույթը Հայաստանի Հանրապետության հարկային օրենսգրքով ամրագրված նոր եզրույթին համապատասխանեցնելն է: Այս համատեքստում Վարդան Արամյանն ընդգծել է. «Խոսքը վերաբերում է ոչ թե «օֆշորային գոտի» բառին բուն իմաստով, այլ ոչ խելամիտ հարկման դրույքաչափեր կամ, այսպես ասած, Հայաստանի Հանրապետության հարկային համակարգից տարբերվող, ավելի նվազեցված դրույքներով ռեժիմների մասին, որը բոլոր երկրներն ունեն, այդ թվում նաև` Եվրոպական Միությունը»:
Նախագծի ընդունմամբ ակնկալվում է «օֆշորային գոտի» եզրույթը փոխարինել ՀՀ հարկային օրենսգրքով սահմանված` հարկման տեսանկյունից ՀՀ հարկային համակարգի համեմատ «ոչ խելամիտ» հարկման դրույքաչափեր կամ ազատական համակարգեր ունեցող երկրների բնութագրման համար օրենսգրքով կիրառվող նոր եզրույթով, ինչպես նաև ընդլայնել որոշմամբ սահմանված երկրների (աշխարհագրական տարածքների) ցանկը, որոնք են` Արևելյան (Ամերիկյան) Սամոան, Թունիսը, Հարավային Կորեան, Մոնղոլիան, Նամիբիան ու Տրինիդադ և Տոբագոն: Ինչպես նշել է ֆինանսների նախարարը, այդ երկրները Եվրամիության կողմից ևս ճանաչվել են ոչ խելամիտ հարկման դրույքաչափեր կամ ազատական հարկման ռեժիմներ ունեցող երկրներ:
Կառավարությունը հավանություն է տվել նաև հետևյալ նախագծերին.
1. «Հայաստանի Հանրապետության կառավարության 2015 թվականի հուլիսի 30-ի N 835-Ա որոշման մեջ փոփոխություն կատարելու մասին» ՀՀ կառավարության որոշման նախագիծ, ըստ որի հնարավոր կլինի արտաբյուջետային հաշվին առկա դրամական միջոցներն օգտագործել ՀՀ ԱՎԾ բնականոն աշխատանքների համար անհրաժեշտ միջոցառումների, մասնավորապես`2018-2022թթ.-ին անցկացվող մարդահամարի նախապատրաստման և անցկացման աշխատանքների աջակցման նպատակով,
2. «Հայաստանի Հանրապետության կառավարության 2010 թվականի օգոստոսի 19-ի N 1146-Ն որոշման մեջ լրացումներ կատարելու մասին» Հայաստանի Հանրապետության կառավարության որոշման նախագիծ, որը կապահովի խաղային բնագավառի բնականոն գործունեությունը:
3. «Հայաստանի Հանրապետության հարկային օրենսգրքում փոփոխություններ և լրացումներ կատարելու մասին» ՀՀ օրենքի նախագիծ, որի նպատակն է պետական և տեղական կառավարչական հիմնարկների կողմից իրականացվող ԱԱՀ-ով հարկվող գործարքների մասով հարկման մոտեցումների վերանայումը, ինչպես նաև ուղևորափոխադրումների իրականացման գործունեությամբ զբաղվող տնտեսավարող սուբյեկտների համար հարկային բեռի անփոփոխ պահպանումը: