

ՍԴ-ն քննության է ընդունել Հարկային օրենսգրքի՝ փաստաբաններին առնչվող փոփոխությունների հարցով դիմումը

Լուրեր

08.11.2026 | 18:50
ԱԺ 4 պատգամավորներ նոյեմբերի 25-28-ը կգործուղվեն Բեռլին
08.11.2026 | 17:40
Երևանում 29-ամյա երիտասարդ է դանակահարվել և մահացել․ կասկածյալը ձերբակալվել է
08.11.2026 | 17:07
Ադրբեջանի պաշտպանության նախարարը կորոնավիրուսով է վարակվել
08.11.2026 | 16:46
Մեր միասնությունն ու եղբայրությունն անխախտ են․ Ալիևը՝ Էրդողանին
08.11.2026 | 16:23
Փաշինյանն արձագանքել է Կրակովում տեղի ունեցած ողբերգությանը
08.11.2026 | 16:01
Նոյեմբերի 15-ին Հայ Առաքելական եկեղեցին կնշի Հիսնակաց պահքի բարեկենդանը
08.11.2026 | 15:18
ՌԴ հարվածներից հետո Դնեպրոպետրովսկի մարզի ավելի քան 600 հազար բնակիչ մնացել է առանց էլեկտրականության
08.11.2026 | 14:48
Վթարային ջրանջատում Աբովյան քաղաքում
08.11.2026 | 14:02
Կրակովում 6 մարդու սպանության մեջ կասկածվողը, հնարավոր է, սպանել է նաև ծնողներին ու քրոջը
08.11.2026 | 13:40
Երևանի հյուսիսային ավտոկայանի մոտ վերգետնյա հետիոտնային անցում է կառուցվում
08.11.2026 | 13:19
Հայաստանում ձյուն, բուք և մերկասառույց է սպասվում․ օդի ջերմաստիճանը կտրուկ կնվազի
08.11.2026 | 12:17
Գորայք-Զանգեր ճանապարհին ձյան պատճառով 6 բեռնատար և մեկ մարդատար ավտոմեքենա արգելափակվել են
08.11.2026 | 11:53
Ծանրամարտի ԱԱ. Վարազդատ Լալայանը՝ բրոնզե մեդալակիր
08.11.2026 | 11:42
Սպիտակում ավտոտնակ և Ford մակնիշի ավտոմեքենա են այրվել․ մեկ մարդ տուժել է
08.11.2026 | 11:13
FT. ԱՄՆ Կոնգրեսի դեմոկրատները Ուկրաինային 15 մլրդ դոլարի օգնության փաթեթ են պատրաստում
Բոլորը

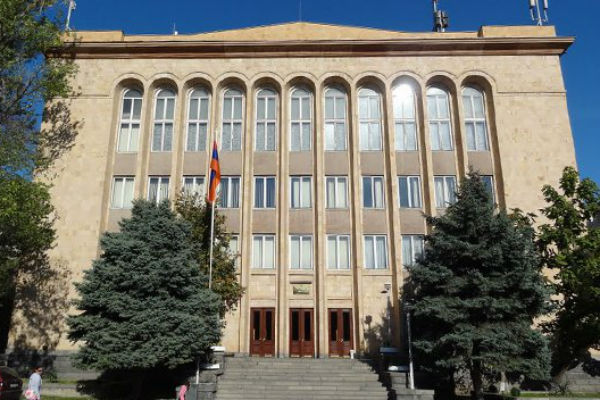
Սահմանադրական դատարանը քննության է ընդունել Հարկային օրենսգրքի՝ փաստաբանությանը վերաբերող դրույթների սահմանադրականության վիճարկման վերաբերյալ դիմումը։ Այս մասին տեղեկանում ենք Սահմանադրական դատարանի կայքից, որտեղ տեղադրվել է ՍԴ-ի աշխատակարգային որոշումը։

Դիմումը Փաստաբանների պալատի միջնորդությամբ ներկայացվել էր  Ազգային ժողովի ընդդիմադիր 31 պատգամավորի կողմից: Գործով նիստ է նշանակվել 2025 թվականի հունիսի 3-ին։

Հիշեցնենք, որ  2025 թվականից հունվարի 1-ից ուժի մեջ մտած կարգավորումներով փաստաբանական ծառայություններ մատուցող՝ շրջանառության հարկ վճարողներին պարտադրվում է անցնել հարկման ընդհանուր համակարգ (վճարել ԱԱՀ և շահութահարկ), ինչպես նաև փաստաբանական գրասենյակների կողմից անվճար հիմունքներով մատուցվող ծառայությունները ենթարկվում են հարկման ավելացված արժեքի հարկով:

Փաստաբանական ծառայություններ մատուցող կազմակերպությունների և անհատ ձեռնարկատերերի կողմից վճարման ենթակա հարկը փաստացի բարձրացել է 6-8  անգամ (5 տոկոս շրջանառության հարկի փոխարեն հարկվում են ավելացված արժեքի հարկով (ԱԱՀ) (դրույքաչափը՝ 20 տոկոս) և շահութահարկով (դրույքաչափը՝ 18-23 տոկոս),

Փաստաբանների պալատը փոփոխությունների վերաբերյալ դիրքորոշում է հայտնել, որ օրենքի կիրառման արդյունքում Հայաստանի Հանրապետության իրավաբանական օգնության համակարգը, որի առանցքային դերակատարներից է փաստաբանական ինստիտուտը, ենթարկվում է ոչ իրավաչափ և չհիմնավորված ճնշման:

Մասնավորապես Օրենքի կիրառությունը՝

  1. Էական բացասական ազդեցություն է ունենում անձանց խախտված իրավունքների պաշտպանության վրա,
  2. բացառում է անվճար իրավաբանական օգնության տրամադրման (pro bono) հնարավորությունը փաստաբանական կազմակերպությունների կողմից.
  3. շեշտակի ավելացնում է փաստաբանական ծառայությունների ինքնարժեքը՝ սահմանափակելով իրավաբանական օգնության հասանելիությունը, մատչելիությունը և դատական պաշտպանության իրացման հնարավորությունը.
  4. չկանխատեսված էական ֆինանսական բեռ է առաջացնում անհատ փաստաբանների և փաստաբանական կազմակերպությունների համար, որոնք պետք է շարունակեն իրավաբանական օգնություն տրամադրել արդեն իսկ կնքված պայմանագրերի շրջանակներում.
  5. հանգեցնում է խտրական պայմանների ֆիզիկական անձ քաղաքացիների համար, քանի որ, ի տարբերություն ԱԱՀ վճարող առևտրային կազմակերպությունների, քաղաքացիներին մատուցվող փաստաբանական ծառայությունները արժեքը քսան տոկոսով բարձր է.
  6. լրացուցիչ ծանրաբեռնում է փաստաբանների աշխատանքը, ինչպես նաև լրացուցիչ ծախսերի առիթ է դառնում՝ հաշվապահական ծառայություններից օգտվելու պարտադիր անհրաժեշտություն ստեղծելով.
  7. սահմանափակում է փաստաբանական ինստիտուտի զարգացման հնարավորությունը ակնհայտ դժվարացնելով նորաստեղծ փաստաբանական գրասենյակների կազմավորումը պայմանավորված ծանր հարկային բեռով,
  8. խտրական պայմաններ է ստեղծում փաստաբանական գործունեություն իրականացնողների համար ի տարբերություն տնտեսության այլ բնագավառների, որտեղ կիրառվում են հարկային արտոնյալ պայմաններ:

Արաքս Մամուլյան